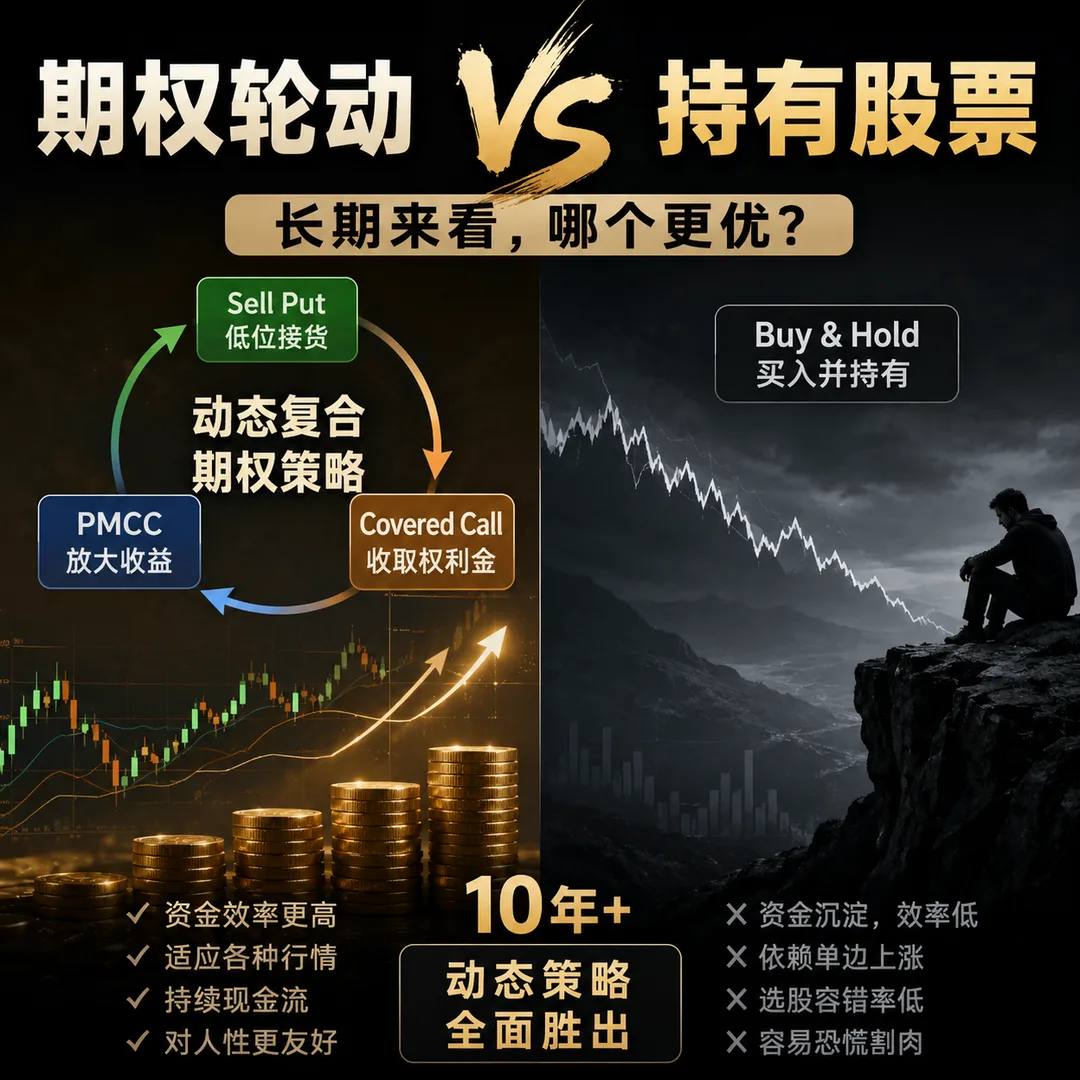


问:从长期来看,期权轮动与持有股票,哪个投资策略更优?
答:把你的修正条件——直面选股难题、承认人性弱点、引入动态自适应(Sell Put/CC/PMCC 轮动)——带入现实的真实交易场景中,把这些维度重组后,历史和现实的最终结论非常清晰:
长期来看(10 年以上),在具备成熟交易心智的前提下,动态复合期权策略全面优于单纯的持有股票。
它不仅仅是收益率(尤其是资金效率回报率 ROIC)的胜出,更是策略生命力、选股容错率和人性执行力的全面降维打击。
我们可以通过下面这个最终的沙盘推演,看看在真实的修罗场里,这两者是如何博弈的:
终极对决:真实战场下的策略复盘
评估维度:纯持有股票(个股/大盘) & 动态复合期权策略(Sell Put/CC/PMCC 轮动)
| 心理执行难度 |
纯持股:极高。面对 30% 以上的个股大跌,大脑会开启恐慌防御,"大跌不割肉"在现实中是个反人性的伪命题,大涨也未必能拿得住。
期权轮动:低。下跌时可以通过展期(Roll)、降低行权价不断降低成本基准,给焦虑的内心一个"有事可做"的确定性出口。
| 资金利用率 (ROIC) |
纯持股:需要 100% 的现金占用,完全依赖资产价格的单边上涨,资金在横盘期形同"死钱"。
期权轮动:成倍暴击。PMCC(利用远期深度实值 LEAPS Call 代替正股)通常只需 30% 左右的资金,就能撬动同等正股的收租和上涨红利。
| 选股容错率 |
纯持股:极低。个股有归零和均值不回归的风险。一旦选错标的(如当年的诺基亚、英特尔),长期死扛就是无底洞。
期权轮动: 中高。即便股票不涨、横盘甚至微跌,只要你通过滚动薅取波动率溢价和时间价值(Theta),依然能生生把亏损仓位做成盈利。
| 宏观自适应能力 |
纯持股:零。完全"靠天吃饭"。牛市躺赢,震荡市干熬内耗,熊市只能肉身硬抗。
期权轮动:完美。牛市用 PMCC 放大杠杆吃肉,震荡市滚动 CC 疯狂收租,暴跌回调时用 Sell Put 在心理价位折价"捡尸"。
| 长期致命软肋 |
纯持股:被时代淘汰、遭遇行业黑天鹅、倒在黎明前的恐慌割肉。
期权轮动:杠杆与尾部风险。极端黑天鹅(如流动性危机)导致 IV 暴涨,若仓位过满会面临保证金断裂或 LEAPS 归零。